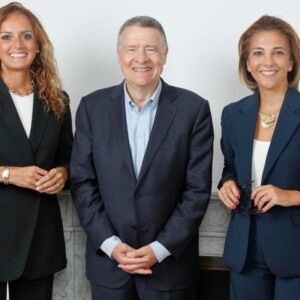
Tinkle y Apple Tree aparecen como las dos compañías con mejor equilibrio entre escala y rentabilidad del sector.
Tinkle supera los 41 millones de euros de ingresos y genera cerca de 5,9 millones de beneficio, con un margen del 14,2%.
Apple Tree, por su parte, alcanza una agregación registral de 32,1 millones y roza los cinco millones de beneficio, lo que confirma la información que declaró este mes de abril y que sitúa su margen alrededor del 15,5%.
Tinkle supera los 41 M€ de ingresos y genera cerca de 5,9 M de beneficio; mientras que Apple Tree obtiene 32 M€ de volumen y roza los 5 M€ de ganancias.
En ambos casos se trata de compañías del Tier I que consiguen mantener rentabilidades que en otras firmas solo aparecen con estructuras y volúmenes de negocio considerablemente menores. En Apple Tree, además, las cuentas muestran una fuerte mejora del beneficio de la sociedad matriz en 2025, pese a que sus ingresos permanecen prácticamente planos.
LLYC continúa jugando en otra dimensión por facturación, con 89,5 millones de euros, más del doble que Tinkle, pero 2025 refleja una compañía en plena reconstrucción después de la caída de ingresos y el deterioro de la rentabilidad, y cancelación del dividendo. Sus 6,8 millones de beneficio siguen siendo la cifra absoluta más alta, pero el margen queda claramente por debajo del de Tinkle y Apple Tree. La comparación resulta especialmente significativa: Tinkle genera un beneficio próximo al de LLYC con menos de la mitad de facturación, mientras Apple Tree se acerca a los cinco millones con poco más de un tercio de sus ingresos.
Roman ofrece también una fotografía positiva, con 23,86 millones de facturación registral, 3,22 millones de beneficio y un margen cercano al 13,5%. Es la compañía más sólida del Tier II, pero todavía no tiene la escala de Tinkle y Apple Tree. Precisamente por eso, el liderazgo de estas dos últimas resulta especialmente relevante: no encabezan el mercado únicamente por volumen ni únicamente por margen, sino que son las que mejor consiguen combinar ambas variables.
La fotografía que deja 2025 es así bastante nítida: LLYC conserva el liderazgo por tamaño, pero Tinkle y Apple Tree lideran en la combinación de escala y rentabilidad. Y en un mercado donde crecer suele añadir estructura y costes, sostener márgenes del 14%-15% por encima de los 30 millones de euros de facturación constituye probablemente uno de los indicadores más relevantes de eficiencia empresarial.
Evercom y Estudio de Comunicación se sitúan en un Tier III por volumen de negocio: Evercom factura cerca de 11 millones de euros y obtiene 1,58 millones de beneficio, con un margen del 14,4%, mientras Estudio de Comunicación, con unos 9 millones de ingresos, alcanza 2,58 millones de beneficio y un excepcional margen del 28,7%. Son cifras de rentabilidad muy elevadas, pero sobre una base de facturación considerablemente menor. La diferencia con Tinkle y Apple Tree está precisamente en la escala: conseguir márgenes altos con estructuras más contenidas es relevante, pero sostenerlos por encima de los 30 o 40 millones de ingresos supone un desafío empresarial distinto.